11.10.2026 08:40
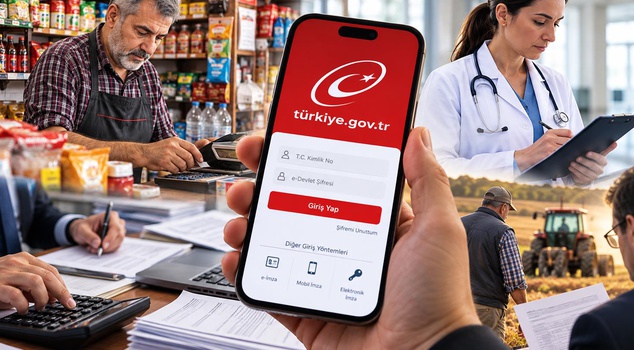
قامت وزارة الخزانة والمالية بتوسيع نطاق نظام التبليغ الإلكتروني ليشمل عددًا كبيرًا من المكلفين بالضرائب، بمن فيهم الشركات والمزارعون ومربو الحيوانات. وبموجب التنظيم الجديد، ستُجرى الإخطارات الضريبية عبر الوسائط الإلكترونية. ويمكن للمكلفين الذين لم يسجلوا بعد التقديم عبر مكاتب الضرائب أو دائرة الضرائب الرقمية، كما يمكنهم الوصول إلى تبليغاتهم عبر بوابة الحكومة الإلكترونية (e-Devlet).
وسّعت وزارة الخزانة والمالية نطاق نظام التبليغ الإلكتروني عبر التعميم الجديد الذي نشرته في الجريدة الرسمية. ومع هذا التنظيم، أصبح إدراج المكلفين بالضريبة في نظام التبليغ الإلكتروني إلزامياً، باستثناء عدد قليل من الحالات.
عهد التبليغ الورقي يشارف على الانتهاء
وفقاً للتعميم المنشور في الجريدة الرسمية بتاريخ 11 أكتوبر 2026، أُدرج في نطاق نظام التبليغ الإلكتروني، إلى جانب الشركات، كل من يحقق دخلاً من الأنشطة الزراعية، ومربو الحيوانات، وغيرهم من المكلفين بالضريبة.
ويتوقع التنظيم الجديد إجراء الإخطارات الضريبية عبر الوسائط الإلكترونية، وإنهاء تطبيق التبليغ المعتمد على الورق.
من سيكون مشمولاً بنظام التبليغ الإلكتروني؟
وفي التعميم الصادر عن الوزارة، تم إدراج المكلفين الملزمين باستخدام نظام التبليغ الإلكتروني على النحو التالي:
“مكلّفو ضريبة الشركات، ومكلّفو ضريبة الدخل الذين يخضعون للضريبة بالطريقة الفعلية بسبب أرباحهم التجارية والزراعية والمهنية، وشركات التضامن وشركات التوصية البسيطة، والأشخاص الطبيعيون والاعتباريون الذين يتم التسجيل باسمهم عند الشراء الأول للسلع الخاضعة للتسجيل والترخيص الواردة في القائمة (II) الملحقة بقانون ضريبة الاستهلاك الخاصة رقم 4760 والمؤرخ 6/6/2002، والكيانات التي لا تتمتع بالشخصية الاعتبارية، ملزمون بأن يُدرجوا في نظام التبليغ الإلكتروني وأن يستخدموا هذا النظام، بتقديم إخطار خلال المهل المحددة في هذا التعميم.”
مُنح مهلة للتسجيل في النظام
لم يُفرض شرط إعادة التقديم على المكلفين الذين سجّلوا في نظام التبليغ الإلكتروني قبل نشر التعميم. أما المكلفون الذين لم يُدرجوا بعد في النظام ويلتزمون باستخدام التبليغ الإلكتروني فقد حُددت لهم مهلة.
واستُخدمت في التعميم العبارات التالية بشأن الموضوع: “المكلفون بضريبة الشركات، والمكلفون بضريبة الدخل الذين يخضعون للضريبة بالطريقة الفعلية بسبب أرباحهم التجارية والزراعية والمهنية، وشركات التضامن وشركات التوصية البسيطة، الذين لم يكونوا مشمولين بنظام التبليغ الإلكتروني قبل تاريخ نشر التعميم ويلتزمون باستخدام نظام التبليغ الإلكتروني، ملزمون بالانضمام إلى نظام التبليغ الإلكتروني بحلول نهاية الشهر التالي لنشر التعميم.”
وبموجب التنظيم، يتعين على المكلفين الذين لم يسجلوا بعد في نظام التبليغ الإلكتروني إكمال معاملاتهم خلال المهلة المحددة.
يمكن تقديم الطلبات من مكاتب الضرائب ومن خلال الوسائط الرقمية
يمكن للمكلفين الراغبين في الانضمام إلى نظام التبليغ الإلكتروني إجراء عمليات التسجيل من خلال التقدم إلى مكاتب الضرائب. كما يمكن تقديم الطلبات إلكترونياً عبر دائرة الضرائب الرقمية.
وتضمن التعميم التوضيح التالي بشأن الطلبات الرقمية:
“في الطلبات المقدمة إلكترونياً عبر دائرة الضرائب الرقمية، تُستكمل عملية تنشيط التبليغ الإلكتروني من خلال إجراء تحقق من البريد الإلكتروني و/أو الرسائل النصية القصيرة (SMS) من قبل مقدم الطلب.”
كيف يمكن الوصول إلى التبليغات الإلكترونية؟
وفقاً للتنظيم الجديد، يمكن للمكلفين الوصول إلى نظام التبليغ الإلكتروني عبر دائرة الضرائب الرقمية أو بوابة الحكومة الإلكترونية (e-Devlet).
ويمكن للأشخاص الطبيعيين والاعتباريين الذين لديهم كلمة مرور لدائرة الضرائب الرقمية عرض تبليغاتهم الإلكترونية باستخدام رقم الهوية التركية (T.C.) أو الرقم الضريبي أو رمز المستخدم وكلمات المرور الخاصة بهم.
أما الأشخاص الطبيعيون الذين ليس لديهم كلمة مرور لدائرة الضرائب الرقمية فيمكنهم تسجيل الدخول إلى النظام باستخدام كلمات مرور e-Devlet. ويمكن هؤلاء الأشخاص الوصول إلى تبليغاتهم الإلكترونية أيضاً باستخدام كلمة المرور الجديدة التي سينشئونها عبر e-Devlet.
يمكن أيضاً تسجيل الدخول عبر الحكومة الإلكترونية (e-Devlet)
يمكن للمكلفين، من خلال إجراء التحقق من الهوية عبر بوابة الحكومة الإلكترونية (e-Devlet)، الحصول على وصول مباشر إلى نظام التبليغ الإلكتروني التابع لرئاسة إدارة الإيرادات. وبذلك يمكن للمكلفين المشمولين بالتبليغ الإلكتروني متابعة الإخطارات الضريبية المرسلة إليهم عبر دائرة الضرائب الرقمية أو e-Devlet.